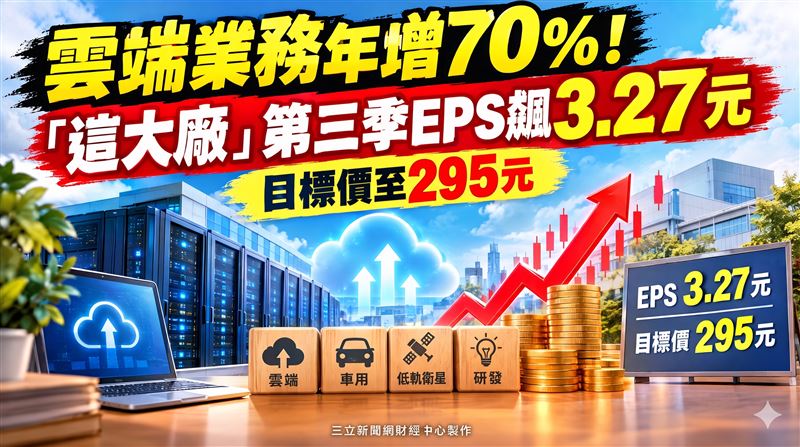
光寶科(2301)日前召開法說會並公布第三季財報,單季營收達574億元、年增28%,稅後淨利74億元、年增60%,每股盈餘(EPS)3.27元,創下歷史新高。本土投顧最新出具報告指出,AI基礎建設需求強勁,有望推升光寶科2027年AI營收占比突破4成,加上公司持續加碼資本支出與研發投入,車用及低軌衛星需求在未來數季也可望轉強,後市營運動能看俏。投顧因此維持光寶科「增加持股」評等,目標價仍為295元。光寶科昨(2)日股價上漲3元、漲幅1.25%,暫報243.5元。
雲端業務年增70% 這大廠目標價至295元
光寶科同步公布的第三季EPS 3.27元,優於市場共識。投顧分析,儘管消費性需求疲軟,加上資料中心供應鏈供給受限,使第三季營收略遜市場預期,但產品組合優化、費用控管得宜,營益率15.1%仍交出優於預期的成績單。業務面方面,第三季雲端業務營收年增逾70%,占整體營收46%;光電業務則因車用電子出貨增溫,營收年增17%,成功彌補IT業務淡季表現不如以往的缺口。
光寶科坦言,AI基礎建設需求雖然強勁,但資料中心供應鏈吃緊的狀況尚未緩解,未來營收成長恐出現較大起伏,此看法與近期主要同業不謀而合。為因應客戶不斷調整的拉貨時程,公司已拉高原物料與製成品庫存水位,並預期潛在存貨跌價損失的衝擊有限。產品布局上,8.5kW PSU及BBU(備援電池模組)已成為美系主要CSP客戶Gen3 ASIC機櫃的主流規格,管理層預期,Gen4 ASIC平台所採用的800V DC電源櫃,將自2027年下半年起出貨放量。此外,公司已與新的美系CSP客戶展開合作,預計2028年起將有明顯貢獻。
資本支出方面,投顧指出,光寶科再度將2026年資本支出預算由180億元上調至197億元,預期2027年還會繼續加碼,並持續擴充台灣、美國及越南等非中國產能,以滿足未來3至5年的AI需求。管理層預期中期營業費用率將維持在11至12%,同時規劃把研發費用率由現行的5.0至5.5%拉升至6%以上,資源主要投入散熱解決方案、DC-DC轉換器、光通訊產品及固態變壓器(SST)等新技術開發。
獲利預估部分,投顧對光寶科未來數季的車用電子及低軌衛星電源需求轉為樂觀,但同步下修消費性業務的假設。投顧預估,光寶科2026至2028年雲端業務營收占比將分別升至46%、60%及69%,並將2027年毛利率預估上調至27.2%。第四季營收預期季增2%,毛利率25.9%則與上季持平;整體來看,2026年與2027年EPS預估分別為10.97元、14.75元。評價上,投顧維持「增加持股」評等與295元目標價,係以2027年預估EPS的20倍本益比計算;至於投資風險,則在於供應鏈瓶頸恐持續延燒。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 【盤後】台股急跌812點後驚天反攻!分析師曝落底訊號
. 雙雄突破重圍 PCB大軍吹反攻號角!「三哥」卻發呆掉隊摔逾2%
. 虔誠拜三拜 錢包裡多幾百?瑤池金母、師弟加碼「這封測大廠」近2000張
. 越跌越貪婪?台股十月跌掉3059點 證券開戶數逆勢飆高 數字曝光