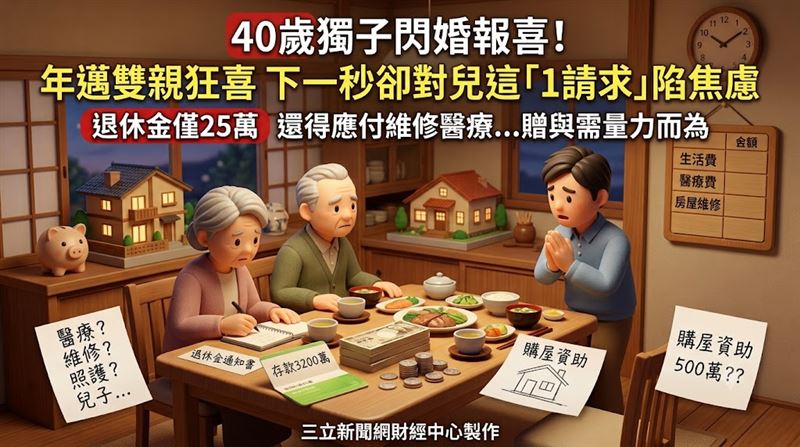
日本一對老夫妻每月領約25萬日圓(約新台幣5萬元)退休金,另有3200萬日圓(約新台幣640萬元)存款。40歲獨子大輔突然宣布要結婚,卻在餐桌上提出一個請求,讓母親美智子當場語塞。
日本老人存款3200萬日圓 為何仍不敢大方出錢
大輔說,女方父母將出資約500萬日圓(約新台幣100萬元),盼雙親也能比照辦理。父親隆史沒有立刻回應,美智子只回「回去跟爸爸談」。若真掏出500萬日圓,夫妻仍剩2700萬日圓(約新台幣540萬元),但自宅已近30年,維修與醫療照護費都難預估。
日本老後生活費 內閣府調查數據讓夫妻心驚
根據《THE GOLD ONLINE》報導,內閣府《2024年老年人經濟生活調查》顯示,60歲以上老人平均月生活費20.6萬日圓(約新台幣4.1萬元),「舒適生活」需24.8萬日圓(約新台幣5萬元),65歲以上還有23.5%須負擔子女或孫子女生活費。美智子說:「不是沒有積蓄,也想幫孩子一把,但一想到這種情況可能持續20年,我就突然害怕起來。」夫妻倆攤開存摺與退休金通知書,反覆盤算。
日本父母贈與購屋資金 免稅條件這樣算
最終夫妻坦承無法全額支援,除賀禮外另出200萬日圓(約新台幣40萬元),大輔夫妻也改選自己收入負擔得起的房子。據日本國稅廳規定,2026年12月31日前受贈購屋資金,符合條件者,節能住宅最高免稅1000萬日圓(約新台幣200萬元),其他住宅500萬日圓(約新台幣100萬元),但房屋與受贈人均有要求,並非自動免稅。看房時,美智子笑說:「這裡很適合你們兩個人。」
單看父母的存款金額,似乎足以供養子女。然而,老後的積蓄不只用來支付每月生活開銷,還得應付房屋維修、醫療與照護等難以預料的支出。子女結婚、購屋固然是家庭的重大里程碑,但決定給多少錢,不能只憑一時的喜悅,而應衡量自身的經濟狀況,認真評估實際能夠負擔的金額。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 「今天會來嗎?」母親天天來電 長子想通1件事後情況變了
. 去看孫子運動會竟像去打工?日本退休婦轉念做1決定 獲解脫
. 月領22萬、存3800萬不敢花!丈夫一句「那你存錢幹嘛」 她當場答不出來
. 結婚36年!丈夫剛領退休金2300萬就說「想分居」 妻獨自面對殘酷生活費