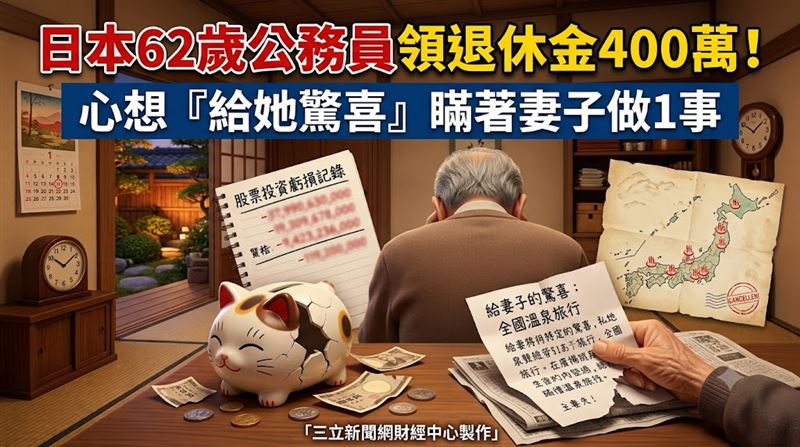
日本一名62歲的前地方公務員A先生,退休時領到2000萬日圓(約新台幣400萬元)退休金,手上還有600萬日圓(約新台幣120萬元)積蓄,本來打算帶著妻子泡遍全國溫泉。沒想到,他為了讓荷包再多一點,瞞著妻子做了一件超出自己能力的事,原本美好的退休夢,也因此變得遙不可及。
日本公務員退休金400萬 為何仍覺得不夠
A先生天性容易焦慮,當年選擇當公務員,就是看中這份工作穩定又有保障。他也一直避開責任重的職位,最後靠著年資升到科長,順利退休。如今房貸早已還清,夫妻倆的年金加起來,一年約有300萬日圓(約新台幣60萬元),日常生活不成問題。不過,過去他把大部分的錢都花在孩子的教育上,存下來的積蓄不多,因此總覺得手頭還不夠寬裕。
退休金投資股票 瞞著妻子偷偷入市
根據《THE GOLD ONLINE》報導,依日本總務省《2025年地方政府僱員薪資現況調查結果概要》,服務滿25年以上的地方公務員,退休金大約可領2200萬日圓(約新台幣440萬元),和大型民間企業相當。即使如此,A先生還是想趁著退休後時間多,放手冒險一次。他先靠雜誌和影片自學投資,接著拿出部分退休金買股,心裡盤算著等賺到錢,再給妻子一個驚喜,所以既沒有請教專家,也沒有告訴妻子。
退休金投資3原則 小額定期投入守住老本
沒想到真正下場操作後,A先生向來謹慎的個性完全變了樣。股價只要小跌,他就慌張賣出;一看到有賺頭,又被貪念牽著走,來回進出之後,資金很快見底。現在別說泡溫泉,他每天還擔心妻子發現真相。對此,理財規劃師提醒,第一次投資不要一次投入大筆資金,應該從小額定期開始,並與應急資金分開,只動就算虧損也不影響生活的閒錢,也別想著一次翻身。與其衝動出手,不如先做好準備,再冷靜做決定,才能守住退休資產。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. CCL三雄遭空襲 綠海嘯吞沒族群!唯獨「這檔」逆勢攻漲停
. 【盤前】外資愛了 加碼買進「這檔」4.3萬張!131萬股東集體跳震胸舞
. 父親過世後存款剩三百萬 母:總說我很好!孝子驚覺老後危機急補救
. 結婚35年領513萬退休金!6旬妻一句「羞辱話」 他耿耿於懷想離婚