
【精打細算】省很大 勞退自提存老本又節稅



新制勞退實施至今已13個年頭,多數勞工只知道雇主會提繳至少6%工資,按月幫勞工累積個人退休金,但卻只有少數勞工願意再多自提勞退金。其實自提有節稅效果,一般人若所得稅率適用12%,節稅效果相當於賺到12%,絕對划算。
「我知道新制勞工退休金啊!就是老闆每個月要額外提撥薪水的6%,幫我累積將來的退休金。」已經在職場打滾10年的黃先生,很清楚知道這項工作權益。但幾次轉職填寫人事資料時,被問到要不要再自願提繳6%薪水,幫自己多存點退休金,他總是回說:「那筆錢得等60歲才能領,老闆有提就好,要我再自提6%,還是算了吧!」
省稅效果 吸引高所得者
當初勞退新制上路時,在金融圈工作的莊小姐,想法也跟黃先生一樣,「雖然政策鼓吹這筆退休金享有2年期定存利率的保證收益,可是這麼低的收益率,我自己買基金或股票,收益率還比較高,錢也不用鎖到60歲。」不過,去年莊小姐竟然改變想法,開始按月自提6%退休金。
「以前年紀輕,哪會想到要存退休金,只覺得保證收益實在不吸引人,何必多此一舉,卻忽略了自提有節稅效果。」原來莊小姐後來發現,勞工每月自願提繳退休金的金額,可以從當年度個人綜合所得總額中全數扣除,以她月薪4萬元、所得稅率5%為例,遇到5月報稅季時,可以少繳1,440元(月薪4萬元×自提6%×12個月×稅率5%)。
此外,由於去年全球股市大漲,新制勞退基金的投資收益率達7.93%,遠高於定存保證收益的1.05%,因此除了讓莊小姐慶幸今年省到稅,去年額外多存進退休金個人專戶裡的錢還賺到高投報。
雖然投資市場有榮枯,沒辦法年年為退休金個人專戶創造高收益,但自提的「省稅」效果卻年年做得到,尤其對高所得勞工而言,自提退休金的節稅效果最具吸引力。截至2018年4月底勞保局統計資料顯示,除了雇主按月提繳6%勞退金之外,願意額外再參與自提的勞工有45萬餘人,平均提繳工資接近6萬5,000元,足見高所得族群算盤打得精。
自提節稅 拆解三大效益
「新制勞退金的保證收益雖然低,可是我的所得稅率很高啊!」富蘭克林華美投信副總邱良弼就是願意自提的一員,「如果個人所得稅率適用12%,我很鼓勵參與自提,因為節稅效果相當於賺到12%,現在要在市場上找到年賺12%的商品很不容易啊!」身為基金經理人,對於這點他再清楚不過了。
拆解自提新制勞退金的節稅效果,有以下三種:
一、年省所得稅:個人所得稅率越高,越能省下可觀的所得稅。以40%稅率為例,每月自提6%最高是9,000元(自願提繳工資上限為15萬元),1年下來可提繳10萬8,000元至退休金個人專戶裡,而這筆金額可以從當年度個人綜合所得總額中全數扣除,換句話說,就是免繳40%的所得稅,立刻年省4萬3,200元的稅金。
二、調降課稅級距:倘所得淨額恰好跨過一個級別,更要利用自提新制勞退金,讓所得淨額下降以適用較低稅率。舉例,王先生是月薪7萬元的單身貴族,沒有扶養親屬,他的年度所得扣除免稅額、標準扣除額和薪資特別扣除額後,所得淨額約54萬2,000元,稅率適用12%,得繳交2萬7千餘元的所得稅。(以2017年度稅制計算)
但如果王先生每月自提6%勞退金,1年下來可從綜合所得中扣除5萬400元,則所得淨額下降至49萬餘元,稅率降1級至5%,相較於不自提的情況,可少繳2,600餘元的稅金。
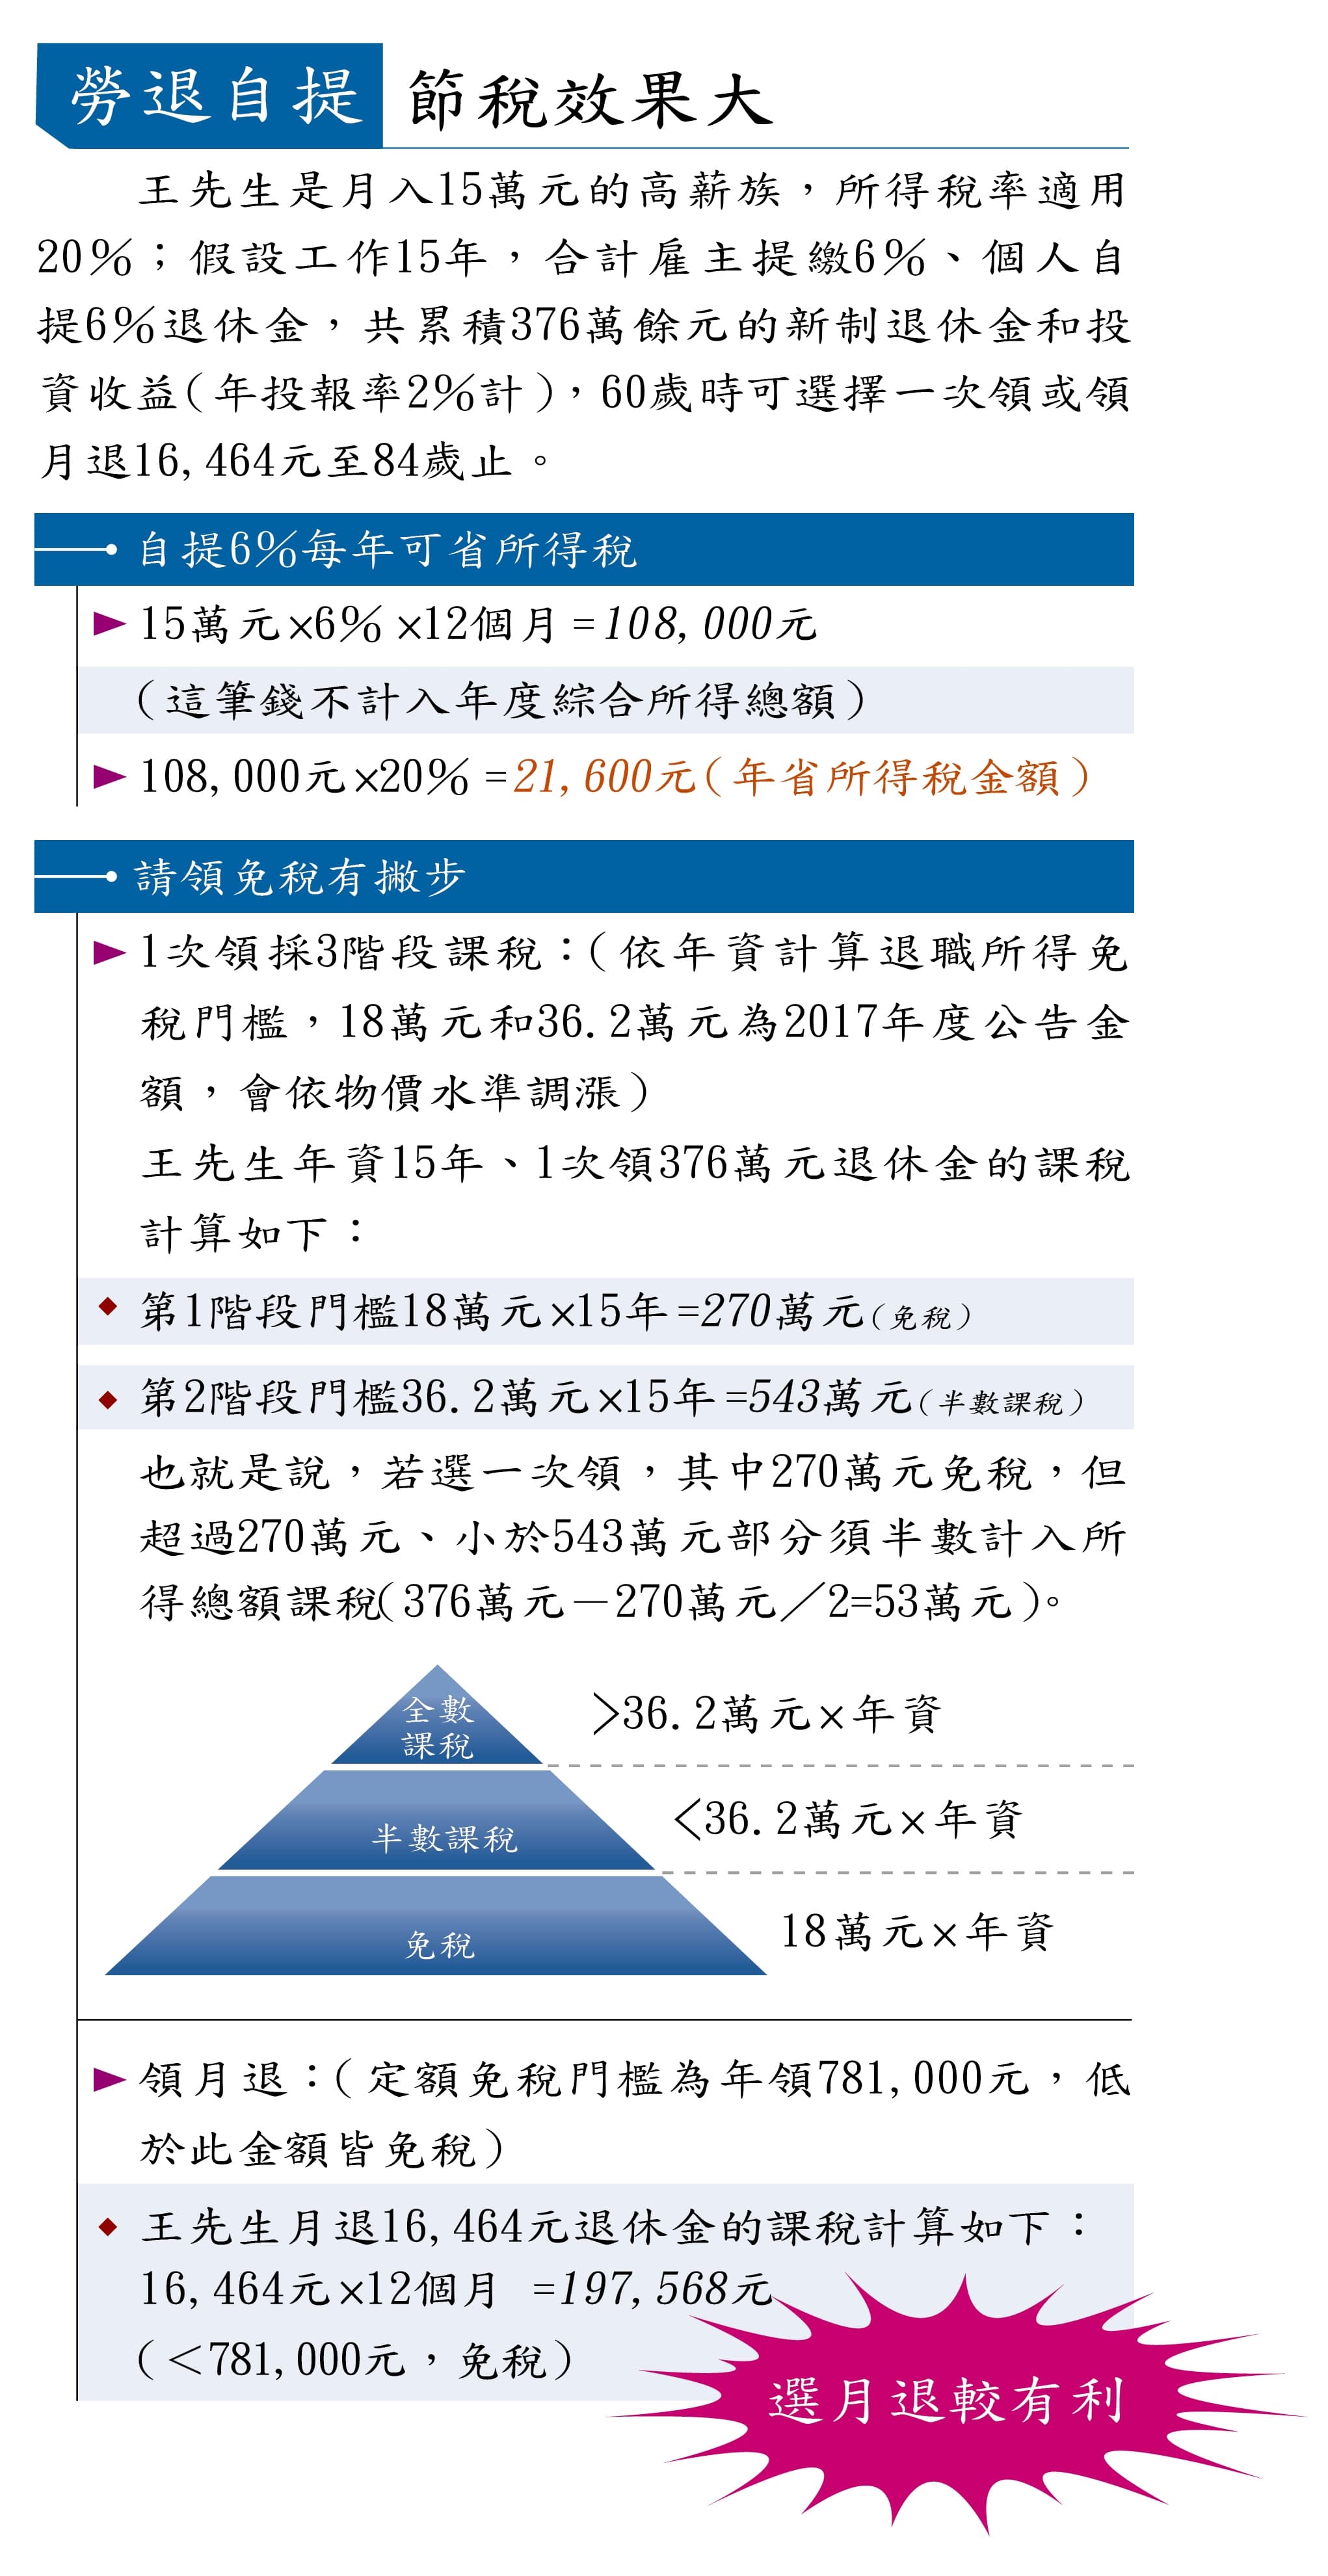
三、領錢免稅有撇步:新制勞退金屬於退職所得,須申報計入年度綜合所得課稅,但在定額免稅門檻內則免稅。
邱良弼談到,他早在勞退新制上路時,便將舊制年資結清所累積的幾十萬元退休金,全數轉入新制勞退金專戶,並按月自提6%,加計雇主提繳的6%,長期累積至退休時,預估他的專戶會有4、500萬元。「這筆錢一次領,會超過定額免稅門檻,得繳一筆所得稅,但如果選擇月退,不會超過年領78萬1,000元的免稅門檻。」他敲敲計算機,將來月領勞退金對他較有利。
勞保局勞工退休金組副組長劉秀玲表示,隨著勞退基金收益率提高,近來願意自提勞退金的人數有增加趨勢,長期規劃準備退休金,有雇主提繳至少6%當基礎,勞工再自提6%,就能讓退休金翻1倍。「勞工如果有預算考量,也不一定要自提最高的6%,每年能在6%額度內彈性更改比例2次。」
她舉基本工資22K為例,每月自提6%僅1,320元,門檻比定期定額買基金低,還不會被收基金手續費、管理費。「自提是對的,一來可強迫儲蓄,再則可以累積退休金,而且有保證收益,最重要是有節稅效益。」


