
【潔媽圓夢基金】月薪3成鎖進基金池 階段停利保住獲利


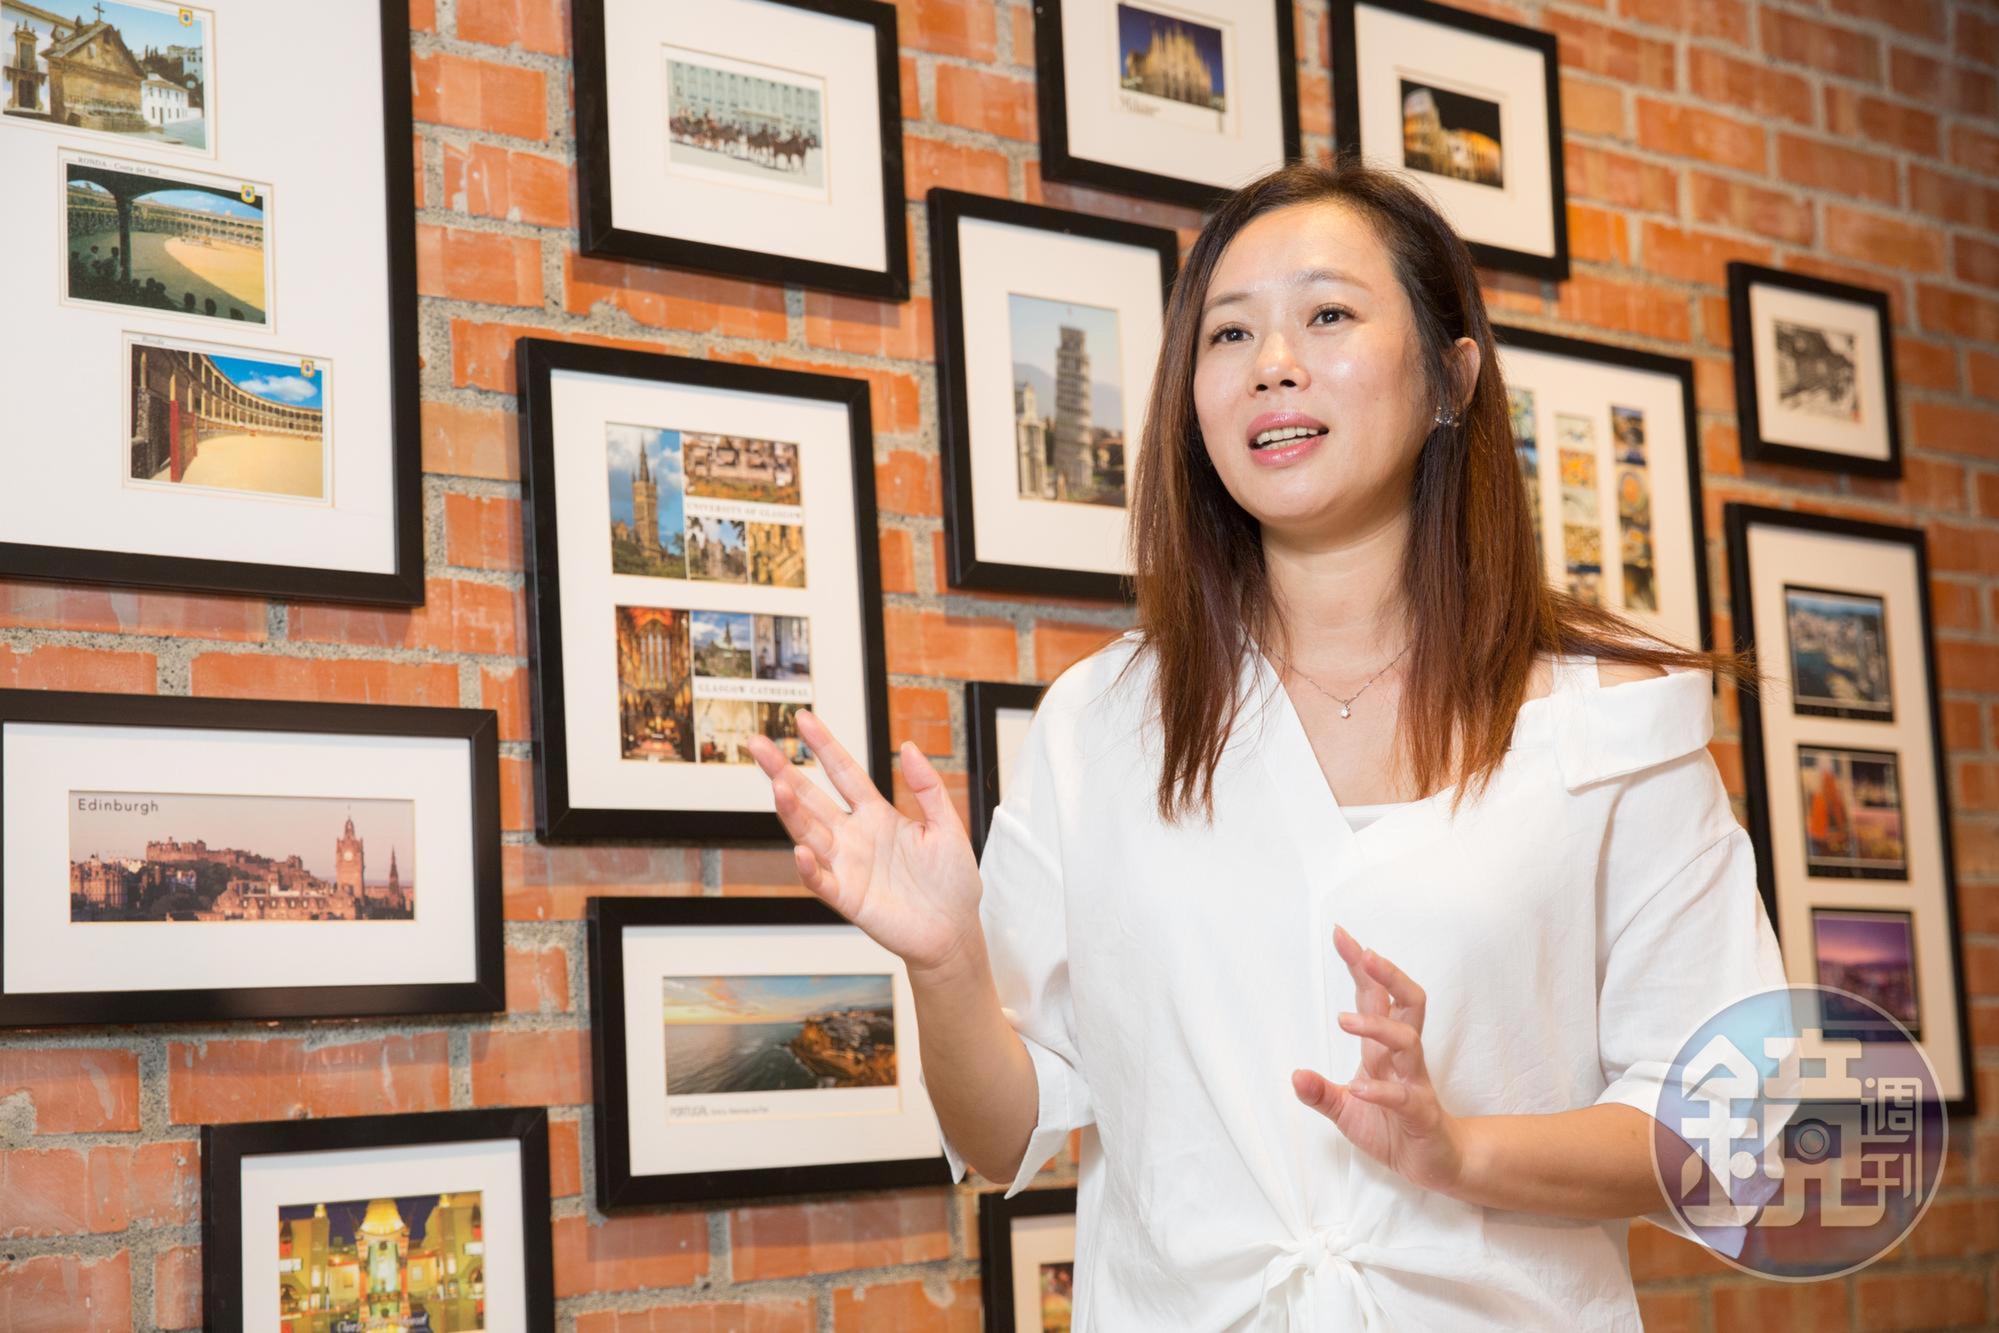
「基金是我26歲成為單親媽媽後,希望經濟無虞才開始碰的投資工具,邊做邊學,總會有一些心得。」今年47歲的部落客潔媽,投資基金資歷長達20餘年,因為要獨自扶養女兒,年輕時就深知對於金錢必須要有長遠規劃。
潔媽的第1檔基金投資從扣款5,000元開始,「那時我薪水約4萬5,000元,每月固定撥出1萬元,扣款2檔基金。」她心裡抱定,既然沒空研究,不如相信基金經理人,而自己能做的事,就是每個月強迫自己扣款,當作儲蓄。
爾後薪水成長,潔媽索性將3成薪都存進基金裡,「金融市場永遠都像高低起伏的波浪,定期定額可以彌補一般人找不到買點的弱點。」也因此不論行情高低,潔媽每月都紀律扣款,而她最高紀錄曾月扣16檔基金,估計月存至少4萬8,000元。
同類型基金同時持有2、3檔,這是潔媽的投資習慣,「畢竟過去績效很好,不代表未來績效一樣好,所以選擇至少2檔、分散風險是較令我心安的作法。」
另外,配息基金也可據此找到較好標的,「到底高配息有沒有騙人?是不是配到本金?先挑2、3檔標的,各定期定額扣款200美元,耐心觀察3~5個月,就能清楚知道。」
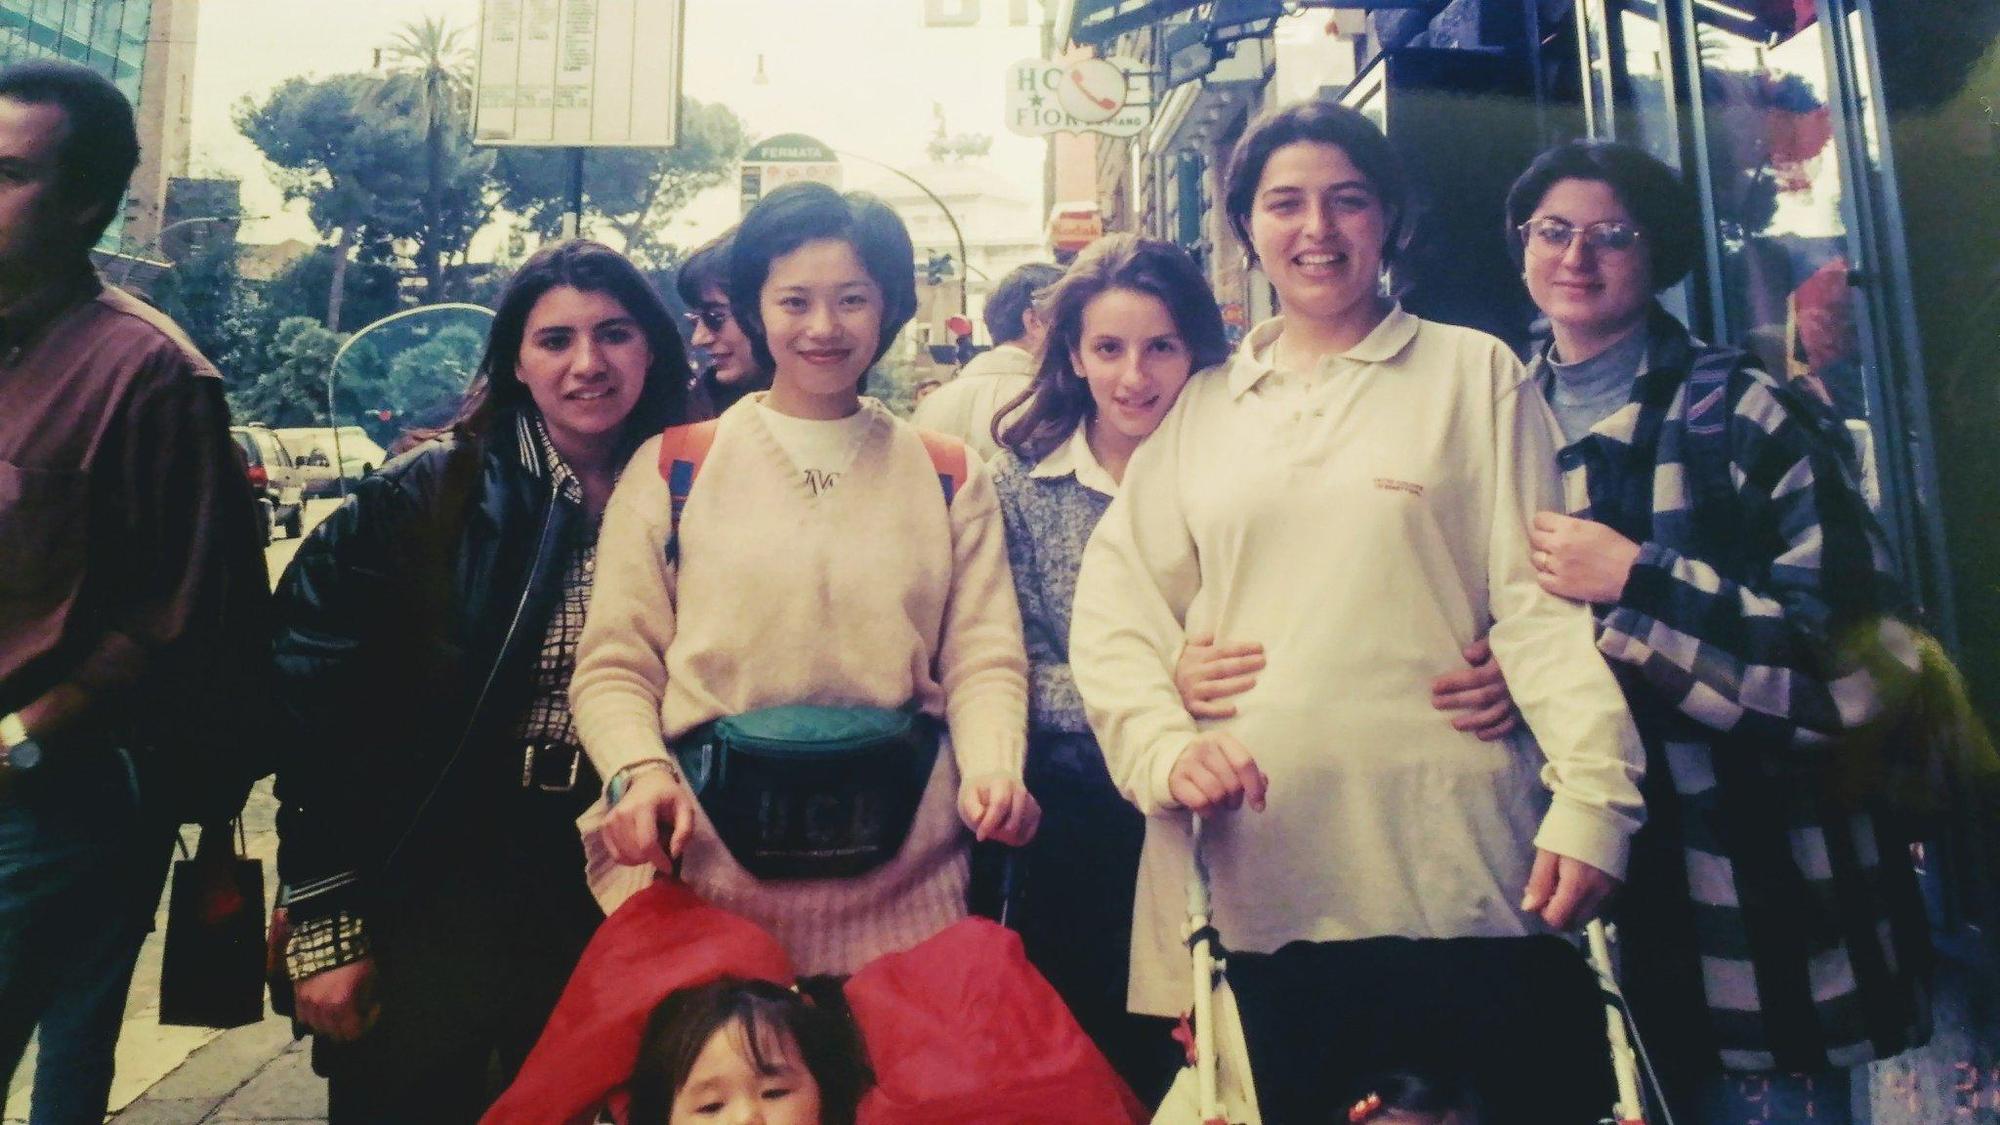
早期買基金強調長期投資,很多人沒有特別設定停利點,潔媽也是如此,她透露,年輕時幾次歐洲旅行,覺得當地人民過得很舒服,觀光客很多,生意都做不完,於是她從1998年開始投資歐洲小型基金,一扣就是17年,早期不光搭上歐洲市場的好光景,還賺到歐元大幅升值的匯兌收益,2007年之前曾經最高獲利400%出場。
只是後來的金融市場變化加劇,潔媽認為,如果沒有預設停利目標,很可能一個風吹草動,就讓報酬變成紙上富貴,她因而轉為積極做階段性停利。
「當股票基金的報酬率有10%,先停利一部分,等滿足15%再全數獲利了結。如果持續看好,停利後不停扣。」潔媽認為,並非所有基金的停利停損標準都一致,她會參考績效,像是買到績效落後同類型的標的或趨勢不對的基金,她會果斷出場。
「但如果是區域市場,且該基金在同類型中表現不差,定期定額就不應該停損。」潔媽強調,跌時其實更要勇敢加碼,尤其如果跌到過去10年平均低水位,是她認為相對保守的加碼點,她會視手上部位再斟酌分批加碼。「2008年我就是不夠勇敢,不然現在搞不好旅居地中海了。」
潔媽這樣挑基金&操作


