

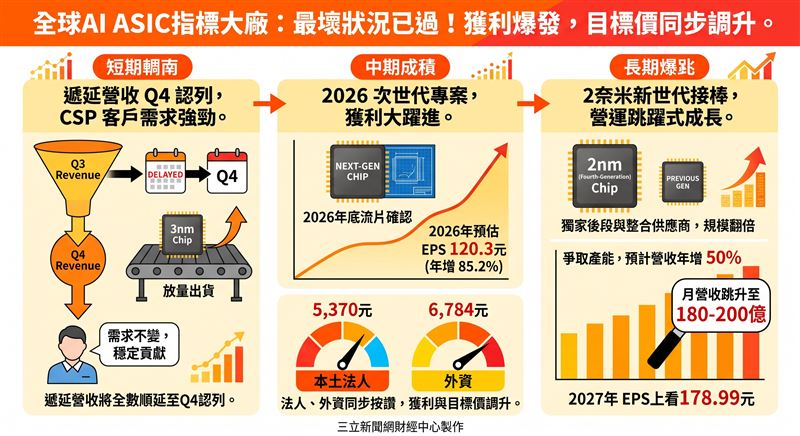
人工智慧客製化晶片(ASIC)大廠世芯-KY(3661)近期迎來本土法人與外資雙雙點火。外資最新研究指出,隨著主要客戶3奈米AI ASIC於6月起出貨放量,加上2026年底將完成次世代專案流片,全面上修未來幾年的獲利預估,將目標價調升至6,784元。本土法人也出具最新評析,強調最壞情況已過,維持「買進」建議,目標價看至5,370元。
世芯-KY受限於加速器產品放量進度不如預期,7至8月營收約162億元,第三季營收預估從原先的286億元微幅下修至265億元,單季每股盈餘(EPS)約落在35元左右。不過,本土法人分析,遞延的營收將全數順延至第四季認列,且北美雲端服務供應商(CSP)客戶對於ASIC的需求並未下修,預估2026年來自CSP客戶的三代晶片仍將穩定貢獻15億美元。
展望2027年,世芯-KY積極向晶圓代工廠爭取產能,維持營收年增50%的成長目標。其中,北美CSP客戶的四代2奈米晶片專案已確認由世芯-KY擔任後段與整合的獨家供應商,單顆晶片規模將達前一代的一倍以上。隨著該專案預定於2027年第四季量產,本土法人推估世芯-KY平均月營收將從現行100億元跳升至180億至200億元。
在實際獲利方面,本土法人預估世芯-KY 2026年EPS為120.3元(年增85.2%),2027年EPS更上看178.99元(年增48.8%)。在長線成長趨勢確立下,本土法人給予5,370元的目標價。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 中秋變盤?指數漲多暫歇 5檔抱股過節
. 台股衝衝衝!漢測均價破4千 「百檔」新股申購與競拍資金追捧
. 飆股過熱!百檔熱門股遭處置 關最多14次的是「他」
. 散戶信心爆棚!證券劃撥餘額飆破4.5兆 刷新歷史紀錄