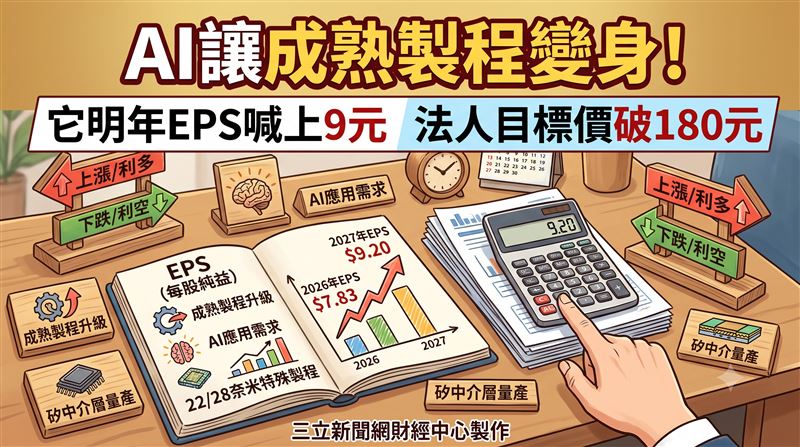
本土投顧指出,通訊與消費性電子需求全面回溫,AI帶動相關應用需求升溫,聯電(2303)營運動能轉強。加上22/28奈米特殊製程、矽中介層及高通DTC量產等業務推進,預估2027年EPS達9.20元,給予「強力買進」評等,建議本益比操作空間14-20倍,目標價185元。
聯電2026年上半年營運動能強勁,主要受惠通訊與消費性電子需求全面回溫,帶動出貨片數及產能利用率升至85%。其中22/28奈米特殊製程營收占比達41%,加上300億元業外收益挹注,推動上半年EPS達4.68元,本業與業外雙雙展現獲利韌性。
展望2026年下半年,隨著通訊與AI相關應用拉貨動能延續,法人預估產能利用率可進一步拉升至90%,加上22/28奈米特殊製程需求持續增加,矽中介層與高通DTC等先進封裝業務同步放量,預期下半年營收與獲利可望維持成長。
更值得關注的是聯電技術轉型,公司積極布局12奈米FinFET、矽光子、TFLN Chiplet及2.5D/3D先進封裝,並推動矽中介層產能擴至6,000片、導入高通DTC量產;同時結盟SILITH與HyperLight,加速矽光子與TFLN平台商業化,瞄準AI與高效能運算新商機。
法人指出,聯電中長期成長動能主要來自三大方向,包括22/28奈米特殊製程營收占比朝41%以上提升、矽中介層產能擴張並切入高通DTC及非台積電CoWoS供應鏈,以及矽光子、TFLN平台商業化量產。
預估聯電2026年營收2,731.9億元、毛利率30.6%、EPS 7.83元;2027年營收進一步增至3,162億元,毛利率31.5%,EPS升至9.20元。以建議評價區間14至20倍本益比衡量,維持「強力買進」評等與185元目標價。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. AI高速傳輸需求爆發!「這大廠」EPS明年挑戰8.3元 法人曝目標價600元
. 你以為台股全面牛市!大盤上週漲1.79% 這族群卻跌近5%沒跟上
. 川普組AI部隊!台灣半導體迎大單 這3檔3年績效逾300%
. 科技全明星隊一次收!它科技類持股占83% 掌握北美科技「軟實力」