

在人工智慧浪潮全面席捲全球的時代下,扮演半導體基石的矽晶圓產業正悄悄迎來結構性的翻轉。隨著AI邏輯晶片與記憶體產能同步大規模擴張,全球第3大半導體晶圓供應商環球晶(6488)成為這波基礎建設大戰中的最大受惠者之一。
本土法人最新研究報告指出,在12吋矽晶圓供需持續吃緊、長約(LTA)漲價趨勢確立的帶動下,環球晶不僅正式步入獲利上修週期,更具備強勁的長線爆發動能,吸引市場高度目光。
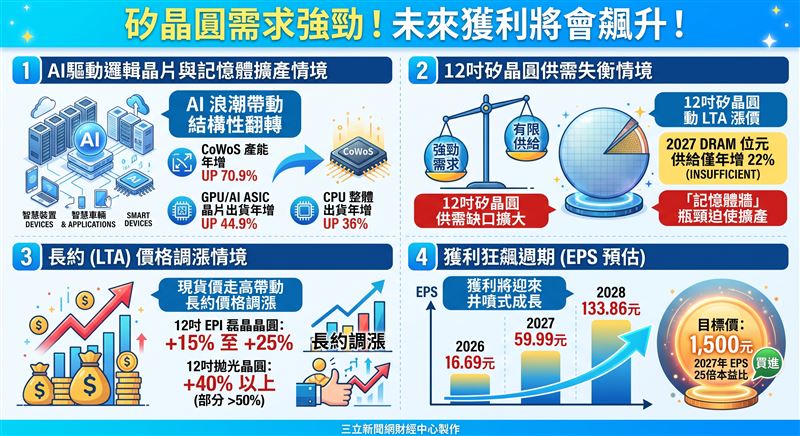
深入剖析這波產業基本面,AI浪潮帶動的硬體需求遠超乎市場想像。根據本土法人預估,2027年整體CoWoS產能將大幅年增70.9%,GPU與AI ASIC晶片出貨量預估年增44.9%,英特爾(Intel)、超微(AMD)與輝達(NVIDIA)的CPU整體出貨量也將同步年增36%。在邏輯晶片需求強勁支撐下,12吋晶圓投片量與矽中介層需求持續擴張。
儘管記憶體方面預估2027年DRAM位元供給僅年增22%,短期內恐難以完全支應龐大的邏輯晶片需求,但在「記憶體牆」瓶頸持續存在的壓力下,AI系統對頻寬與容量的渴望,將迫使記憶體原廠必須加速擴產,進而與邏輯晶片同步點火,為12吋矽晶圓帶來長期且穩固的成長支撐。
隨著供給增速持續落後於強勁需求,12吋矽晶圓供需缺口正一步步擴大。本土法人指出,現貨價持續走高,推動新長約(LTA)的漲價趨勢正式確立,其中12吋Epi預估漲幅約15%至25%,Polished Wafer漲幅更上看40%以上,部分2線客戶甚至超過50%。
考量短期現貨價佔比與部分財測微調,環球晶2026年每股盈餘(EPS)預估為16.69元。然而,展望2027至2028年,在平均售價(ASP)大幅年增32.6%與36.9%的強效帶動下,獲利將迎來井噴式成長,預估2027年每股盈餘(EPS)將跳升至59.99元,2028年更將進一步飆高至133.86元。
綜合考量長約漲價趨勢確立以及2028年稅後淨利的大幅躍升,本土法人維持環球晶「增加持股」的投資評等,並以2027年預估每股盈餘的25倍本益比為基礎,將目標價穩穩鎖在1,500元。以環球晶近期931元的收盤價計算,潛在的上升空間相當可觀。
在AI資本支出維持高檔、半導體供應鏈缺口難解的黃金周期下,環球晶正透過技術優勢與產品組合優化,準備在接下來的幾年寫下歷史新高的獲利傳奇。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。
更多三立新聞網報導
. 大師兄回來了!百萬股民瘋搶 19檔收盤價ETF創新高
. 外資上週小幅提現!「他」榮登買超寶座 狂吸買超8萬8千張
. 台股投資效率NO1!「5大」核心概念股打包帶走!
. 國民經濟信心開獎!國泰:台股樂觀指數大增至49.1